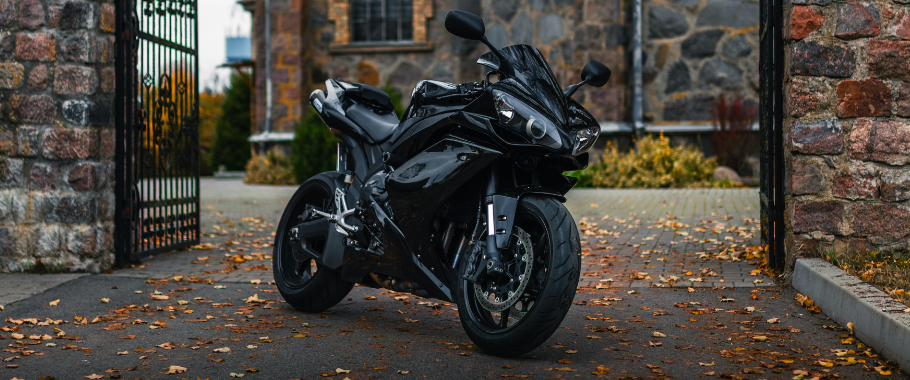
Motocykl stanowi „pojazd samochodowy”, przez co mieści się w podatkowej definicji „samochodu osobowego”, a w konsekwencji dotyczą go limity wartościowe uzależnione od poziomu emisji CO2.
Zgodnie z art. 4a pkt 9a ustawy o CIT samochód osobowy oznacza pojazd samochodowy w rozumieniu przepisów o ruchu drogowym o dopuszczalnej masie całkowitej nieprzekraczającej 3,5 tony, konstrukcyjnie przeznaczony do przewozu nie więcej niż 9 osób łącznie z kierowcą.
Z kolei według art. 2 pkt 33 Prawa o ruchu drogowym pojazd samochodowy to pojazd silnikowy, którego konstrukcja umożliwia jazdę z prędkością przekraczającą 25 km/h. Określenie to nie obejmuje ciągnika rolniczego. Pojazdem silnikowym, – na mocy art. 2 pkt 32 Prawa o ruchu drogowym – jest pojazd wyposażony w silnik, z wyjątkiem motoroweru, pojazdu szynowego, roweru, wózka rowerowego, hulajnogi elektrycznej, urządzenia transportu osobistego i wózka inwalidzkiego. Wreszcie art. 2 pkt 45 Prawa o ruchu drogowym wskazuje, że motocykl to pojazd samochodowy dwukołowy kategorii L3e, dwukołowy z bocznym wózkiem kategorii L4e albo trójkołowy kategorii L5e o symetrycznym rozmieszczeniu kół, spełniający kryteria klasyfikacji dla pojazdów odpowiednio dla kategorii L3e, L4e, albo L5e, o których mowa w przepisach rozporządzenia Parlamentu Europejskiego i Rady (UE) w sprawie homologacji i nadzoru rynku pojazdów dwukołowych, trzykołowych oraz czterokołowców.
Motocykl stanowi więc pojazd silnikowy, a przez to spełnia definicję samochodu osobowego w rozumieniu art. 4a pkt 9a ustawy o CIT.
Potwierdza to interpretacja indywidualna Dyrektora KIS z 8.5.2026 r. (0111-KDIB2-1.4010.100.2026.3.ED), w której wskazano, że:
W świetle ustawy o CIT motocykl mieści się w definicji samochodu osobowego, a dla potrzeb dokonywania odpisów amortyzacyjnych do motocykli znajdują zastosowanie takie same zasady, jak do samochodów osobowych. Zatem wydatki na zakup samochodów osobowych, jeżeli spełniają przesłanki do ich zakwalifikowania do środków trwałych, mogą być kosztem podatkowym przez odpisy amortyzacyjne. Przy czym ustawodawca wprowadził ograniczenie w zaliczaniu tych odpisów w koszty podatkowe; nie są kosztem uzyskania przychodów odpisy w części ustalonej od wartości samochodu osobowego ponad wskazane w art. 16 ust. 1 pkt 4 ustawy o CIT kwoty.
Oznacza to, że motocykli dotyczą również ograniczenia zaliczania do kosztów uzyskania przychodów wynikające z art. 16 ust. 1 pkt 4 ustawy o CIT, według którego nie stanowią kosztów uzyskania przychodów odpisy amortyzacyjne w części ustalonej od wartości samochodu przewyższającej kwotę:
1) 225 000 zł – w przypadku samochodu osobowego będącego pojazdem elektrycznym oraz w przypadku samochodu osobowego będącego pojazdem napędzanym wodorem,
2) 150 000 zł – jeśli emisja CO2 silnika spalinowego samochodu osobowego, określona na podstawie danych zawartych w centralnej ewidencji pojazdów wynosi mniej niż 50 g na kilometr,
3) 100 000 zł – jeśli emisja CO2 silnika spalinowego samochodu osobowego, określona na podstawie danych zawartych w centralnej ewidencji pojazdów jest równa lub wyższa niż 50 g na kilometr.
Artykuł pochodzi z Systemu Legalis Księgowość Kadry Biznes. Zaloguj się po więcej lub kup dostęp →