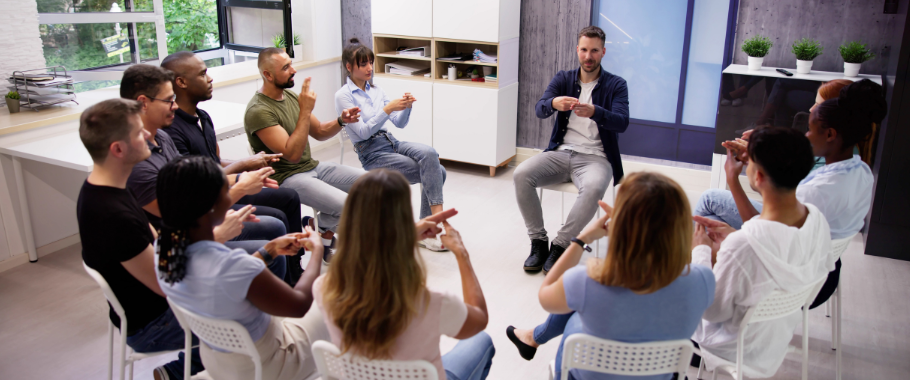
Według organów podatkowych zwolnione z VAT mogą być kursy języka migowego dla osób wykorzystujących go w pracy zawodowej lub prowadzone przez jednostki oświatowe. W pozostałych sytuacjach należy zastosować opodatkowanie stawką 23% VAT – w odniesieniu do kwoty dofinansowania i wpłaty słuchacza. Do limitu zwolnienia podmiotowego nie wlicza się dotacji i wpłat na kursy korzystające ze zwolnienia, a należy w nim uwzględnić te dotyczące kursów opodatkowanych VAT.
W przepisach ustawy z 11.3.2004 r. o podatku od towarów i usług (dalej: VATU) nie przewidziano specjalnego zwolnienia dla usług kursów języka migowego.
Gdyby takie kursy były wykonywane przez jednostki objęte systemem oświaty, to byłyby zwolnione z VAT na podstawie art. 43 ust. 1 pkt 26 VATU. Rozumiem, że stowarzyszenie nie jest jednostką oświatową, więc to zwolnienie nie może mieć zastosowania.
Zgodnie natomiast z art. 43 ust. 1 pkt 29 lit. c VATU zwalnia się od podatku usługi kształcenia zawodowego lub przekwalifikowania zawodowego finansowane w całości ze środków publicznych. Natomiast § 3 ust. 1 pkt 14 rozporządzenia Ministra Finansów z 20.12.2013 r. w sprawie zwolnień od podatku od towarów i usług oraz warunków stosowania tych zwolnień (t.j.: Dz. U. z 2025 r. poz. 832) obniża próg finansowania do 70%.
Dotacja PFRON sięga powyżej 80%, więc warunek finansowania byłby spełniony w omawianej sytuacji.
Należy jednak zwrócić uwagę na to, że istotne jest również spełnienie warunku kształcenia zawodowego lub przekwalifikowania zawodowego. Kursy języka migowego powinny więc być związane z pracą zawodową słuchaczy, aby korzystały ze zwolnienia.
Organy podatkowe wskazują w interpretacjach, że kursy języka migowego mogą być zwolnione z VAT, jeśli język migowy jest nauczany na potrzeby zawodowe słuchaczy. Przykładowo, w interpretacji indywidualnej Dyrektora Krajowej Informacji Skarbowej z 12.6.2026 r. (0112-KDIL1-2.4012.139.2026.2.AK) uznano, że:
-
usługi nauczania języka migowego wykorzystywanego przez osoby w pracy zawodowej, stanowiące usługi kształcenia zawodowego lub przekwalifikowania zawodowego, finansowe w co najmniej 70% ze środków korzystają ze zwolnienia od podatku od towarów i usług na podstawie § 3 ust. 1 pkt 14 rozporządzenia w sprawie zwolnień od podatku od towarów i usług oraz warunków stosowania tych zwolnień.
-
usługi kursu języka migowego dla osób, które uczą się na swój prywatny użytek, nie korzystają ze zwolnienia od podatku VAT, zgodnie z art. 43 ust. 1 pkt 29 lit. c ustawy, jak również z § 3 ust. 1 pkt 14 rozporządzenia.
Zwracam uwagę, że skoro art. 29a ust. 1 VATU nakazuje uwzględniać w podstawie opodatkowania dotacje mające bezpośredni wpływ na cenę. Oznacza to, że zarówno wpłaty uczestników, jak i dofinansowania PFRON w zależności od tego, czy kurs języka migowego spełnia warunki stosowania zwolnienia, mogą być opodatkowane VAT albo zwolnione z VAT.
Warunek związku kursu z zawodem może prowadzić w konsekwencji do tego, że w stosunku do niektórych uczestników kursu będzie stosowane zwolnienie z VAT, a wobec innych nie.
Z kolei przy obliczaniu limitu 240 000 zł dotyczącego zwolnienia podmiotowego (art. 113 ust. 1 VATU) nie bierze się pod uwagę m.in. odpłatnej dostawy towarów i odpłatnego świadczenia usług, zwolnionych od podatku na podstawie art. 43 ust. 1 VATU lub przepisów wydanych na podstawie art. 82 ust. 3 VATU (art. 113 ust. 2 pkt 2 VATU).
Do limitu zwolnienia podmiotowego nie wlicza się dotacji i wpłat na kursy korzystające ze zwolnienia, a należy w nim uwzględnić te dotyczące kursów opodatkowanych VAT.